Domain siie.de kaufen?
Wir ziehen mit dem Projekt
siie.de um.
Sind Sie am Kauf der Domain
siie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain siie.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Handbuch Themenzentrierte Interaktion (TZI)Handbuch Themenzentrierte Interaktion (TZI) , Themenzentrierte Interaktion (TZI) wurde von Ruth C. Cohn entwickelt und hat sich in vierzig Jahren von einem pädagogisch-therapeutischen Modell zur Persönlichkeitsentwicklung und zur Leitung von Gruppen zu einem umfassenden Konzept weiterentwickelt. Mit TZI können Lern- und Arbeitsprozesse von Menschen, Gruppen, Teams und Organisationen reflektiert, gesteuert und geleitet werden. Prozesse der Work-Life-Balance lassen sich durch TZI gestalten und Empowerment fördern. Heute wird TZI sehr erfolgreich in der Erwachsenenbildung, Schule, Wirtschaft, Beratung, Theologie und Kirche, Führungskräfteentwicklung und anderen Bereichen angewandt. In 50 kurzen Beiträgen werden zentrale Begriffe der TZI und die Hintergründe ihrer Entstehung und Weiterentwicklungen durch den interdisziplinären Diskurs beschrieben. Damit wird der aktuelle Stand des Konzepts übersichtlich, systematisch und wissenschaftlich reflektiert dargestellt. Dieses Handbuch ist ein Theoriebuch, ein Nachschlagewerk, ein Lehr- und Lernbuch für Menschen, die sich über den aktuellen Stand der TZI informieren wollen, in TZI-Ausbildung sind, TZI lehren, anwenden oder wissenschaftlich damit arbeiten. Eine einheitliche Gliederung erlaubt ein schnelles und vergleichendes Lesen, weiterführende Links, ein Downloadbereich sowie ein Personen- und Sachwortregister ermöglichen die vertiefende Arbeit mit dem Handbuch. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 4., vollst. überarb. Auflage 2024, Erscheinungsjahr: 20241209, Produktform: Leinen, Redaktion: Spielmann, Jochen~Röckemann, Antje, Edition: REV, Auflage: 24004, Auflage/Ausgabe: 4., vollst. überarb. Auflage 2024, Seitenzahl/Blattzahl: 400, Abbildungen: mit 14 Abbildungen, 3 Tabellen, 15 QR-Codes, inkl. Downloadmaterial, Keyword: Gruppe; Gruppenarbeit; Gruppenkommunikation; Humanistische Psychologie; Humanistische Verfahren; Interaktion; Kommunikation; Selbstentwicklung; TZI; Themenzentrierte Interaktion, Fachschema: Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung~Algebra / Gruppe (mathematisch)~Gruppe (mathematisch) - Gruppentheorie~Gruppentherapie - Gruppenpsychotherapie~Psychotherapie / Gruppentherapie~Therapie / Gruppentherapie~Humanistische Psychologie~Psychologie / Humanistisch~Interaktion~Kommunikation (Mensch)~Psychologie, Fachkategorie: Humanistische Psychologie~Interpersonelle Kommunikation & Fähigkeiten~Gruppen und Gruppentheorie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Gruppen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Produktverfügbarkeit: 02, Länge: 235, Breite: 160, Höhe: 32, Gewicht: 761, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Interaktive InhalteIn dieser Unterrichtseinheit für die Klassen 5 bis 13 stellen wir Ihnen 11 Ideen zum Einsatz interaktiver Übungen in Ihrem Unterricht vor. Jede der Ideen enthält Informationen zu Klassenstufe, Schwierigkeit, Zeitaufwand und Inhalt, eine kurze Beschreibung, ein konkretes Unterrichtsbeispiel, hilfreiche Tipps und Alternativen sowie Beispiele aus dem Netz. Außerdem enthält jede Idee eine H5P-Vorlage zum Selbstbefüllen, sodass Sie alles perfekt auf Ihren Unterricht zuschneiden können!Inhaltliche Schwerpunkteinteraktive Übungen selbst erstellenh5p-Übungen selbst erstellenh5p-Vorlagen für den UnterrichtUnterrichten mit interaktiven Übungeninteraktives Üben und Wiederholeninteraktives Präsentierenspielerisches Lernen mit interaktiven Übungen13,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
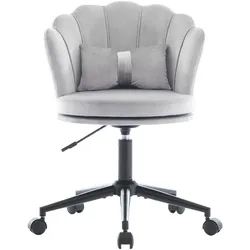
Drehstuhl mit blütenblattförmiger Rückenlehne 55x62x73 cm – elegantes Design und hohe Benutzerfreundlichkeit GrauDieser bezaubernde Drehstuhl kombiniert elegantes Design mit hervorragendem Komfort. Die blütenblattförmige Rückenlehne und das schmetterlingsförmige Lendenkissen tragen dazu bei, dass Sie eine romantische und stilvolle Atmosphäre in Ihrem Raum schaffen. Hergestellt aus mildem, hautfreundlichem Samt, ist der Stuhl nicht nur schön, sondern auch so bequem, dass man gerne verweilt. Die Höhenverstellbarkeit macht diesen Stuhl extrem vielseitig – die Sitzhöhe kann zwischen 45 und 55 cm angepasst werden. Damit ist er ideal für verschiedene Nutzungsbereiche geeignet, sei es im Wohnzimmer, Schlafzimmer oder Büro. Zusätzlich ermöglicht das 360-Grad-Drehdesign , dass Sie sich frei bewegen können, ohne die Sitzposition ändern zu müssen. Der Stuhl ist schnell und einfach zusammenzubauen, da er mit einer klaren Anleitung geliefert wird. Die robuste Konstruktion aus Massivholz und Kunstholz sorgt für Stabilität und Langlebigkeit. Das schicke Design wird durch die Auswahl hochwertiger Materialien ergänzt. Technische Details: Gesamtgröße: 55x62 cm Sitzhöhe: 45-55 cm Rückenlehnenhöhe: 34 cm Sitztiefe: 42 cm Sitzbreite: 46 cm Tragfähigkeit: 100 kg Material: Samt mit hochelastischem Schwamm Montage: Erforderlich, ein Erwachsener empfohlen Verpackung: Lieferung im Einzelpaket Bitte beachten Sie, dass es aufgrund von Lichtverhältnissen zu leichten Farbabweichungen zwischen den Produktbildern und dem tatsächlichen Möbelstück kommen kann.96,19 €*Versand: 23,80 €Sichere Weiterleitung zum Anbieter
-
Gestaltungskonzept für eine Webseite. Planung einer 'Home & Interior'-Webseite mit Schwerpunkt auf Nachhaltigkeit und Green Awareness, Taschenbuch vonGestaltungskonzept Für Eine Webseite. Planung Einer 'home & Interior'-webseite Mit Schwerpunkt Auf Nachhaltigkeit Und Green Awareness, Taschenbuch Von Jan Moritz Behrens, Grin, 978-3-346-47165-9, Seitenanzahl: 289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Themenzentrierte Interaktion (TZI)Handbuch Themenzentrierte Interaktion (TZI) , Themenzentrierte Interaktion (TZI) wurde von Ruth C. Cohn entwickelt und hat sich in vierzig Jahren von einem pädagogisch-therapeutischen Modell zur Persönlichkeitsentwicklung und zur Leitung von Gruppen zu einem umfassenden Konzept weiterentwickelt. Mit TZI können Lern- und Arbeitsprozesse von Menschen, Gruppen, Teams und Organisationen reflektiert, gesteuert und geleitet werden. Prozesse der Work-Life-Balance lassen sich durch TZI gestalten und Empowerment fördern. Heute wird TZI sehr erfolgreich in der Erwachsenenbildung, Schule, Wirtschaft, Beratung, Theologie und Kirche, Führungskräfteentwicklung und anderen Bereichen angewandt. In 50 kurzen Beiträgen werden zentrale Begriffe der TZI und die Hintergründe ihrer Entstehung und Weiterentwicklungen durch den interdisziplinären Diskurs beschrieben. Damit wird der aktuelle Stand des Konzepts übersichtlich, systematisch und wissenschaftlich reflektiert dargestellt. Dieses Handbuch ist ein Theoriebuch, ein Nachschlagewerk, ein Lehr- und Lernbuch für Menschen, die sich über den aktuellen Stand der TZI informieren wollen, in TZI-Ausbildung sind, TZI lehren, anwenden oder wissenschaftlich damit arbeiten. Eine einheitliche Gliederung erlaubt ein schnelles und vergleichendes Lesen, weiterführende Links, ein Downloadbereich sowie ein Personen- und Sachwortregister ermöglichen die vertiefende Arbeit mit dem Handbuch. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 4., vollst. überarb. Auflage 2024, Erscheinungsjahr: 20241209, Produktform: Leinen, Redaktion: Spielmann, Jochen~Röckemann, Antje, Edition: REV, Auflage: 24004, Auflage/Ausgabe: 4., vollst. überarb. Auflage 2024, Seitenzahl/Blattzahl: 400, Abbildungen: mit 14 Abbildungen, 3 Tabellen, 15 QR-Codes, inkl. Downloadmaterial, Keyword: Gruppe; Gruppenarbeit; Gruppenkommunikation; Humanistische Psychologie; Humanistische Verfahren; Interaktion; Kommunikation; Selbstentwicklung; TZI; Themenzentrierte Interaktion, Fachschema: Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung~Algebra / Gruppe (mathematisch)~Gruppe (mathematisch) - Gruppentheorie~Gruppentherapie - Gruppenpsychotherapie~Psychotherapie / Gruppentherapie~Therapie / Gruppentherapie~Humanistische Psychologie~Psychologie / Humanistisch~Interaktion~Kommunikation (Mensch)~Psychologie, Fachkategorie: Humanistische Psychologie~Interpersonelle Kommunikation & Fähigkeiten~Gruppen und Gruppentheorie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Gruppen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Produktverfügbarkeit: 02, Länge: 235, Breite: 160, Höhe: 32, Gewicht: 761, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Interaktive InhalteIn dieser Unterrichtseinheit für die Klassen 5 bis 13 stellen wir Ihnen 11 Ideen zum Einsatz interaktiver Übungen in Ihrem Unterricht vor. Jede der Ideen enthält Informationen zu Klassenstufe, Schwierigkeit, Zeitaufwand und Inhalt, eine kurze Beschreibung, ein konkretes Unterrichtsbeispiel, hilfreiche Tipps und Alternativen sowie Beispiele aus dem Netz. Außerdem enthält jede Idee eine H5P-Vorlage zum Selbstbefüllen, sodass Sie alles perfekt auf Ihren Unterricht zuschneiden können!Inhaltliche Schwerpunkteinteraktive Übungen selbst erstellenh5p-Übungen selbst erstellenh5p-Vorlagen für den UnterrichtUnterrichten mit interaktiven Übungeninteraktives Üben und Wiederholeninteraktives Präsentierenspielerisches Lernen mit interaktiven Übungen13,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Inhalte zusammenfassenOftmals ist cool das einzige Wort mit dem Schüler eine Bandbreite an Gefühlen und Wahrnehmungen ausdrücken können. Sie benötigen Material zur gezielten Wortschatzerweiterung? Dann sind die schnell einsetzbaren Arbeitsblätter Inhalte zusammenfassen genau das Richtige für Sie! Diese anschaulichen Arbeitsblätter helfen den Wortschatz Ihrer Schüler zu erweitern sowie deren Sprachstil und Grammatikkenntnisse zu verbessern. Die Arbeitsblätter eignen sich zur individuellen Förderung von leistungsstärkeren wie von leistungsschwächeren Schülern. Die Materialien bieten zudem unterrichtserprobte Tipps, Hinweise zur Binnendifferenzierung und Lösungen zur Selbstkontrolle.12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nutzung der Benutzerfreundlichkeit für das Design dynamischer webbasierter Systeme, Taschenbuch von Xusen Cheng, Verlag Unser Wissen,Nutzung Der Benutzerfreundlichkeit Für Das Design Dynamischer Webbasierter Systeme, Taschenbuch Von Xusen Cheng, Verlag Unser Wissen, 978-620-9-69263-5, Seitenanzahl: 8443,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.